Domain verkaufstricks.de kaufen?
Wir ziehen mit dem Projekt
verkaufstricks.de um.
Sind Sie am Kauf der Domain
verkaufstricks.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain verkaufstricks.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **


Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
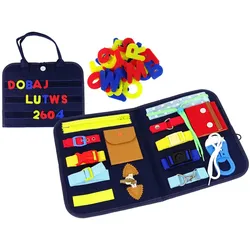
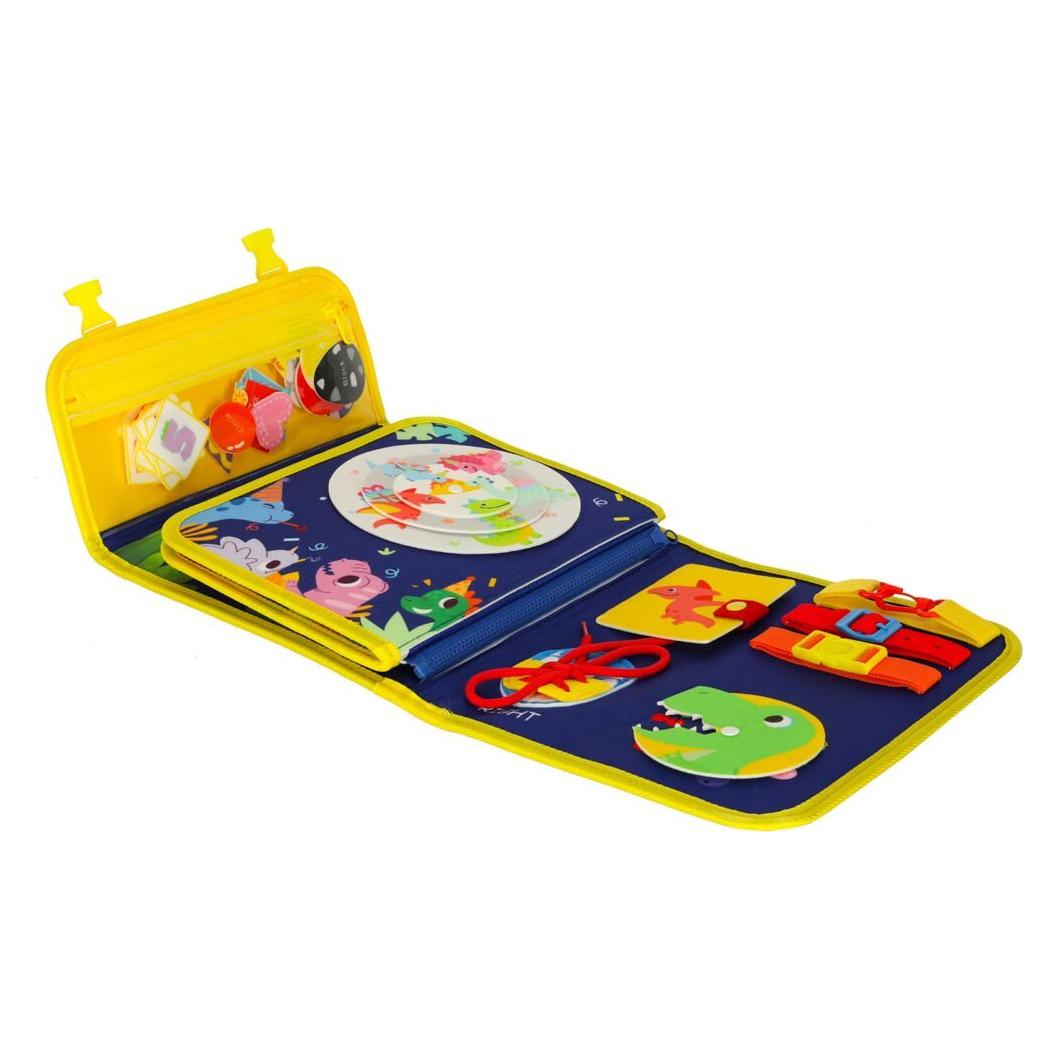
Case Sensory Manipulation Board für KleinkinderCase Sensory Manipulation Board für KleinkinderDas sensorische Manipulationsbrett ist ein großartiges sensorisches Spielzeug, das zum eigenständigen Spielen anregt und Ihrem Kind dabei hilft, grundlegende Fähigkeiten wie das Anziehen und Binden von Schuhen zu entwickeln und zu lernen, sich selbst anzuziehen! Ein idealer Weg, um die Sinne Ihres Kindes zu stimulieren und seine manuellen Fähigkeiten zu entwickeln.Der Koffer ist aus Filz gefertigt, wodurch er sich weich und angenehm anfühlt und handlich ist. Das Kind kann ihn auf Reisen mitnehmen. Jedes Teil hat eine andere Form und Textur, was den Tastsinn anregt. Fertigkeiten wie das Verschließen und Schließen von Reißverschlüssen in verschiedenen Kombinationen werden ihm nicht mehr fremd sein. Das Set enthält auch Buchstaben, mit denen das Kleinkind Wörter bilden kann. An der Außenseite befinden sich Klettbänder, mit denen die Buchstaben problemlos gehalten werden können.Mit dem Spielbrett lernt Ihr Kind, kreativ zu sein, denn es hat die Möglichkeit, selbständig neue Elemente zu erforschen. Dies ist ein Meilenstein in der Entwicklung Ihres Kindes. Elemente des Sets:- dekorative Verschlüsse mit Knopf- Druckknopf- rechteckiger Knopf- ovale Schließe- Gummiband- Kordelzug- Gürtelschnalle- Sitzschnalle- Jackenknopf- Schnürsenkel- Gurtzeug Zugband- Klettverschluss- Klettverschluss Buchstaben Produktabmessungen: 28 cm x 26 cm x 3 cm Abmessungen der Verpackung: 30 cm x 28 cm x 5 cm Entspricht der Norm EN71 und ist CE-zertifiziert. Das Produkt ist für Kinder ab 3 Jahren geeignet.10,22 €*Versand: 9,90 €Sichere Weiterleitung zum Anbieter

-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **


Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Case Sensory Manipulation Board für KleinkinderCase Sensory Manipulation Board für KleinkinderDas sensorische Manipulationsbrett ist ein großartiges sensorisches Spielzeug, das zum eigenständigen Spielen anregt und Ihrem Kind dabei hilft, grundlegende Fähigkeiten wie das Anziehen und Binden von Schuhen zu entwickeln und zu lernen, sich selbst anzuziehen! Ein idealer Weg, um die Sinne Ihres Kindes zu stimulieren und seine manuellen Fähigkeiten zu entwickeln.Der Koffer ist aus Filz gefertigt, wodurch er sich weich und angenehm anfühlt und handlich ist. Das Kind kann ihn auf Reisen mitnehmen. Jedes Teil hat eine andere Form und Textur, was den Tastsinn anregt. Fertigkeiten wie das Verschließen und Schließen von Reißverschlüssen in verschiedenen Kombinationen werden ihm nicht mehr fremd sein. Das Set enthält auch Buchstaben, mit denen das Kleinkind Wörter bilden kann. An der Außenseite befinden sich Klettbänder, mit denen die Buchstaben problemlos gehalten werden können.Mit dem Spielbrett lernt Ihr Kind, kreativ zu sein, denn es hat die Möglichkeit, selbständig neue Elemente zu erforschen. Dies ist ein Meilenstein in der Entwicklung Ihres Kindes. Elemente des Sets:- dekorative Verschlüsse mit Knopf- Druckknopf- rechteckiger Knopf- ovale Schließe- Gummiband- Kordelzug- Gürtelschnalle- Sitzschnalle- Jackenknopf- Schnürsenkel- Gurtzeug Zugband- Klettverschluss- Klettverschluss Buchstaben Produktabmessungen: 28 cm x 26 cm x 3 cm Abmessungen der Verpackung: 30 cm x 28 cm x 5 cm Entspricht der Norm EN71 und ist CE-zertifiziert. Das Produkt ist für Kinder ab 3 Jahren geeignet.10,22 €*Versand: 9,90 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Lohse, Eckart: Die TäuschungDie Täuschung , Versäumnisse aus 16 Jahren Merkel werfen Fragen auf. Hier sind die Antworten. Deutschland ist enttäuscht und Merkels Politik auf vielen Feldern gescheitert: Russland, Energieversorgung, Verteidigung, Integration. Der klimafreundliche Umbau der viertgrößten Volkswirtschaft ist steckengeblieben. Was wie Stabilität aussah und wofür Deutschland international beneidet wurde, war vielfach auf Kante genäht. Eckart Lohse begleitet Merkel seit ihren Bonner Jahren journalistisch. Für dieses Buch hat er mit zahlreichen Politikern über das gesprochen, was Merkel angetrieben und gebremst hat. Seine Erkenntnis: Anpassung um des Machterhalts willen hat das Regierungshandeln der Ostdeutschen geprägt. Ihr fehlten die Ideen, das Land in die Zukunft zu führen. In der Ära Merkel hat Deutschland Teile seiner Zukunft verschlafen. Dieser investigative Report zeigt, wie und warum Eckart Lohse beobachtet die Bundespolitik und Angela Merkel seit 30 Jahren für die FAZ Ernüchternd aber fair. Für alle, denen die Autobiographie Merkels nicht genügt Exklusive Interviews: Merkels politisches Umfeld offen wie selten zuvor 'Zum Ende Ihrer Kanzlerschaft hat Merkel den russischen Präsidenten Putin als sehr gefährlich eingeschätzt. Aber in den zwanzig Jahren davor habe ich das nie von ihr gehört.' Horst Seehofer 'Merkel wollte beweisen, dass die Ostdeutschen es genauso gut können wie die Westdeutschen.' Reiner Haseloff 'Merkel hat sich ein charismatisches Image zugelegt aus nicht charismatischen Bestandteilen. Angela Merkel hat Grundsätze, hat sich aber dafür entschieden, pragmatische Politik zu machen, statt Überzeugungen durchzusetzen.' Roland Koch 'Dass sie in der Flüchtlingskrise die Grenzen nicht geschlossen hat, war in der Akutsituation 2015 nachvollziehbar. Sie hat danach aber nicht Sorge dafür getragen, dass es bei vielen den Eindruck erweckt hat, alle könnten kommen - ganz nach dem Motto ¿Germany is open¿ .' Wolfgang Schäuble 'Nord Stream 2 nicht auszubauen, wäre eine leichtere Entscheidung gewesen als etwa das Durchsetzen der Agenda 2010. Ich denke, dass der Einfluss der Wirtschaft größer war als alles andere.' Joachim Gauck , Transport & Logistik > Dienstleistungen , Erscheinungsjahr: 20240912, Produktform: Software, Autoren: Lohse, Eckart, Vorleser: Twinem, Patrick, Keyword: Afd; Afghanistan; Altmaier; Anden-Pakt; Angela Merkel; Atomaustieg; Audiobook; Außen-Politik; Außenpolitik; Bahn; Bildung; Bundeskanzler; Bundeskanzlerin; Bundesregierung; Bundeswehr; CDU; CSU; Corona; DDR; Deutschland; Die Kanzlerin; Energiewende; Eurokrise; Finanzkrise; Flüchtlinge; Flüchtlingskrise; Friedrich Merz; Fukushima; Gazprom; Gerhard Schröder; Helmut Kohl; Horst Seehofer; Hörbuch; Infrastruktur; Innenpolitik; Krieg; Krim; North Stream; Oettinger; Olaf Scholz; Orban; Ost-West-Beziehung; Ostdeutschland; Parteispenden; Pipline; Putin; Robin Alexander; Roland Koch; Russland; Sachbuch deutschland; Standort Deutschland; Starke Frauen; Trump; Ukraine; Wagner; Wir schaffen das, Fachschema: Demokratie~Hörbuch / Biografie, Brief, Erinnerung, Tagebuch~Hörbuch / Geschichte, Politik, Zeitgeschichte~Konservatismus~Demoskopie~Forschung (wirtschafts-, sozialwissenschaftlich) / Meinungsforschung~Meinungsforschung~Innerparteilich~Partei (politisch)~Politik / Recht, Staat, Verwaltung, Parteien, Fachkategorie: Gesellschaft und Kultur, allgemein~Demokratische Ideologien: Konservativismus, Mitte-rechts~Politische Führer und Führung~Politisches System: Demokratie~Politische Parteien~Zentralregierung: Politik~Öffentliche Meinung und Umfragen~Geschichte allgemein und Weltgeschichte~Europäische Geschichte~Biografien: Wirtschaft und Industrie, Warengruppe: AUDIO/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 85234920, Warenverzeichnis für die Außenhandelsstatistik: 85234920, Länge: 139, Breite: 122, Höhe: 10, Gewicht: 90, Produktform: MP3, Genre: Hörbuch,24,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Havlik, Laurin: Täuschung und IrreführungTäuschung und Irreführung , Das Verhältnis der individuellen und kollektiven Rechtsdurchsetzung bei irreführender Werbung gegenüber Verbrauchern , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20240813, Produktform: Leinen, Titel der Reihe: Schriften zum Wirtschaftsrecht#355#, Autoren: Havlik, Laurin, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 491, Themenüberschrift: LAW / Consumer, Keyword: Arglistige Täuschung; ESG; Geschäftliche Handlung; Greenwashing; Individualrechtsschutz; Lauterkeitsrecht; UGP-Richtlinie; Verbraucherschutz; Vermögensschaden; Vertragsrecht, Fachschema: Unternehmensrecht~Vertragsrecht~Verbraucherschutz - Verbraucherrecht, Fachkategorie: Vertragsrecht~Verbraucherschutzrecht, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 234, Breite: 161, Höhe: 31, Gewicht: 842, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,119,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.